欢迎来到中天期货官方网站!



财经早餐2026年10月8日星期四
今日导读
•中国9月外储规模小幅回落,黄金储备连续23个月增加
•A股结束“休假”今日恢复交易,市场走势备受瞩目
•恒生科技指数重大调整:成份股将扩容至50只,取消行业要求
•美国总统特朗普:对伊朗军事行动 “必须收尾了”
•伊朗将封锁霍尔木兹海峡“非法航道”
•美联储9月会议纪要:多数官员预计年底前再加息一次
•2026年诺贝尔化学奖揭晓:两位科学家破解生命手性之谜
•世界黄金协会:三季度全球黄金ETF吸金310亿美元创新高
热点聚焦
1、中国9月外汇储备规模小幅回落,黄金储备连续23个月增加。数据显示,截至2026年9月末,中国外汇储备规模为34002.51亿美元,较8月末下降380.74亿美元,降幅为1.11%;黄金储备规模为7747万盎司,环比增加74万盎司。国家外汇管理局指出,9月,受全球宏观经济环境、主要经济体货币政策等因素影响,美元指数上涨,全球主要金融资产价格总体下跌。汇率折算和资产价格变化等因素综合作用,当月外汇储备规模下降。
2、恒生指数公司公布恒生科技指数编算方法修订方案的市场咨询总结。相关修订将于截至2026年9月30日的指数检讨中实施,并于2026年12月的指数调整中生效。这是恒生科技指数诞生近6年来首次进行大规模调整,成分股数量将由30只增加至50只。恒指公司将引入“双轨”选股机制,以“市值”和“收入增长”两项为准则。恒指公司表示,增长快的科技公司未必是市值最大的公司,40只成分股按市值规模纳入,10只按过去12个月收入增速排名纳入;同时采纳早前提出的修订方案,取消合资格候选公司必须属于恒生行业分类系统五个指定行业的要求。
3、美国总统特朗普在马里兰州斯帕罗斯角发表讲话时表示,美国对伊朗军事行动“做得很棒”,对伊行动“必须收尾了,唯一要考虑的问题是以哪种方式收尾,是以柔和的方式或是强硬的方式”。自2月28日美以对伊朗发起军事打击以来,美国对伊朗实施空袭、海上封锁、经济施压等,目前冲突仍在持续。
4、美联储9月会议纪要显示,19名美联储高级官员均支持将联邦基金利率目标区间上调25个基点至3.75%-4.00%。多数与会者认为,在今年年底前进一步上调联邦基金利率目标区间可能是合适的。但与会者强调,对待每一次会议都持开放态度,未来会议政策决定将取决于届时获得的最新信息。随着美国9月非农就业数据低于预期,多名官员释放“无需急于加息”的信号,市场目前预计美联储更可能在10月会议按兵不动,并于12月再次加息。
5、瑞典皇家科学院宣布,将2026年诺贝尔化学奖授予科学家亨利·B·卡甘和硖合宪三,以表彰他们发现不对称有机合成中的非线性效应和自催化现象。两位得主的发现打破了实验室生成等量镜像分子的局限,不仅解答了生命同手性起源的百年谜题,更为制药等产业的高纯度手性合成提供了关键理论基础与工具。
国内宏观
1、财政部副部长廖岷在北京应约与英国财政部国际金融事务总司长林赛·怀特举行视频通话,就中英经济财金合作、中英在二十国集团财金渠道合作等议题交换意见。
2、据玉渊谭天,欧委会贸易和经济安全委员谢夫乔维奇将访问北京。今年6月,中欧已经建立贸易投资磋商机制,下设贸易和投资平衡、出口管制、知识产权、世贸组织改革四个工作板块。
3、水利部将进一步加大工作力度,确保实现全年新开工重大水利工程40项、完成水利建设投资1万亿元的目标。今年前三季度全国实施各类水利项目4.14万个,新开工28项重大水利工程,超过去年全年开工数量;完成水利建设投资7950亿元,继续保持高位运行;水利项目施工吸纳就业201万人。
国内股市
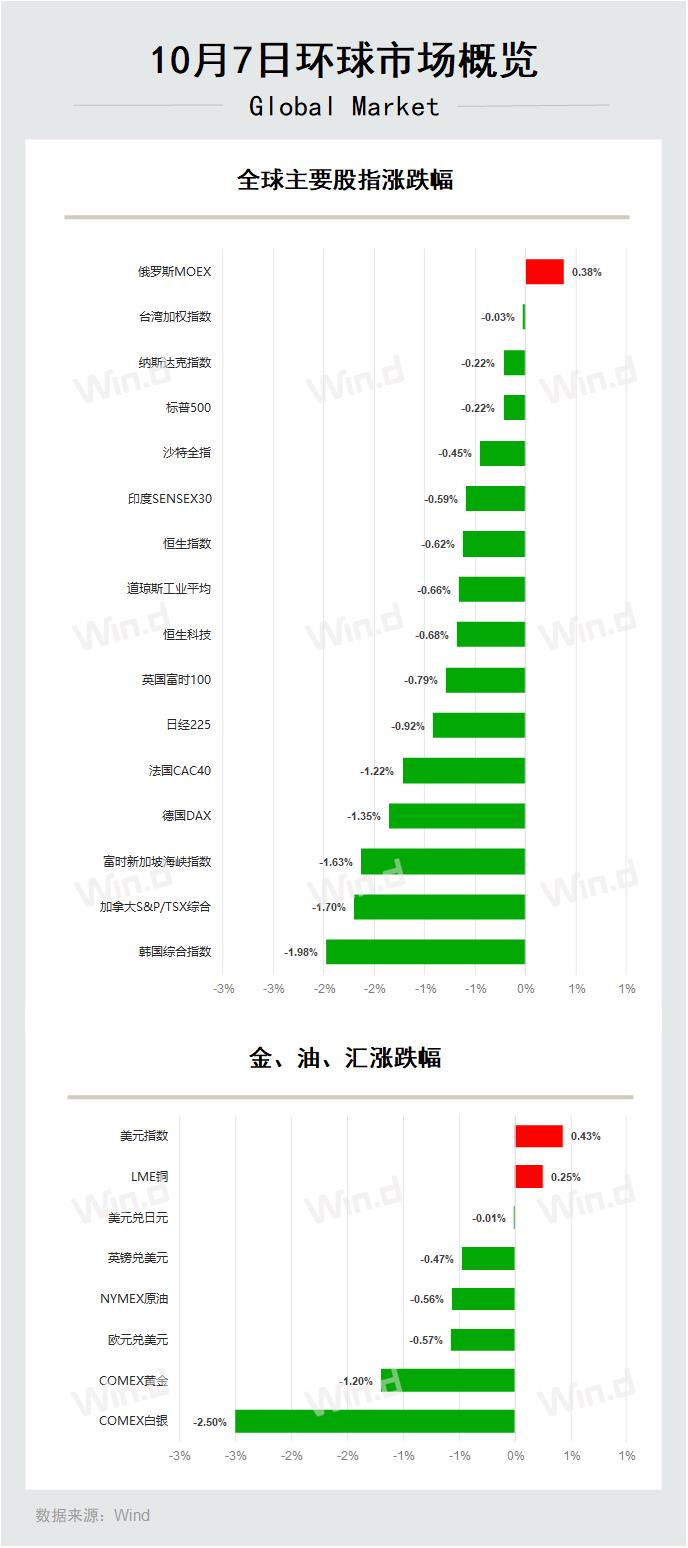
1、周三恒生指数收跌0.62%,报24130.5点;恒生科技指数跌0.68%,恒生中国企业指数跌0.57%,恒生生物科技指数跌2.76%。全天市场成交947亿港元,环比略降。盘面上,半导体、医药板块调整,澜起科技、兆易创新、剑桥科技下滑。阿里巴巴、腾讯控股、小米集团集体走软。药明康德表现稳健,盘中再创历史新高。
2、国庆长假后,公募基金发行市场持续火热。10月,将有96只基金排队发行,节后首个交易日(10月8日)就有20只新基金同台竞技,10月12日单日更是达到50只。近百只新发基金中,权益类基金占大头,占比近六成,“均衡”“价值”类产品成为公募布局的重要方向。业内人士普遍预计,四季度基金发行市场有望继续保持较高活跃度,权益类产品仍将是行业重点发力方向。
3、A股今日结束“休假”恢复交易。统计显示,2000年以来国庆节后首日上证指数共有17次实现上涨,上涨概率达到65.38%。2000年以来,节后首日登顶涨幅榜次数最多的是农林牧渔行业,共有5次涨幅夺得行业第一。
4、10月A股将有91只股票限售股解禁,按最新收盘价计算,合计解禁市值2950.1亿元。从解禁比例来看,面临解禁的个股中有11股的解禁比例超50%。泰凯英的解禁比例最高,达73.64%;天元智能的解禁比例次之,达73.46%;长江能科、中船特气、西安奕材-U的解禁比例居前。
5、2026年上半年香港证券业整体净盈利同比增加21%至517亿港元,交易总额创历史新高;证券经纪行交易总额较2025年下半年跃升24%,达149万亿港元的历史纪录;活跃客户总数增长10%至约570万人。
产经动态
1、国庆假期,车市迎来传统“金九银十”的关键窗口期。上海多个新能源汽车品牌线下门店透露,依托新车上市、地方购车补贴,叠加车企假期限时促销,门店客流回升明显。国庆假期期间,门店接待客户量较普通周末上涨约三成,油换电的置换需求较为突出。门店客流回暖,但订单转化仍存在周期。
2、农业农村部透露,今年“三秋”生产有更多高端智能农机产品投入一线应用。据了解,“十四五”时期,我国农业机械化发展成效显著。进入“十五五”以来,我国推动大型高端智能农机稳步升级,大幅提升“三秋”作业效率。18公斤/秒喂入量谷物联合收获机、85公斤载荷植保无人机等加快产业化应用。
3、飞猪发布《2026国庆假期出游快报》显示,“原生旅游”接棒“反向旅游”,成为国庆出游新趋势。平台上自然风光、村寨类产品预订量同比增长超40%,喀什、百色、海西、宣城、武威等小城热度靠前;古村类产品预订用户数同比增长超90%。非遗手作体验、参观类产品预订量同比翻倍。
4、据网络平台数据,2026年国庆档(10月1日-7日)电影总票房(含预售)突破11亿元。在发行端,中国影视企业开始建立海外自主发行渠道和网络,更多作品在创作初期就从全球化视角进行布局。
金融科技
1、新加坡金融管理局于2026年10月7日发布一套《人工智能风险管理指引》,旨在支持金融领域负责任地采用人工智能。该指引明确了金融机构管理人工智能使用相关风险的监管要求,将于2027年10月7日正式生效。
公司要闻
1、微软发布Surface Laptop Ultra,搭载英伟达RTX Spark芯片,最高128GB统一内存、1 Petaflop AI算力,起售价2,599美元。核心策略是推动Windows转向“混合智能”架构,将部分AI工作负载从云端迁移至本地PC。微软同时推出Execution Containers(MXC),为AI智能体提供受控执行环境,限制其文件与网络访问权限。
2、OpenAI面向全球所有免费及付费计划的ChatGPT用户推出GPT-6,替代原有的GPT-5.6 Sol与GPT-5.6 Luna。GPT-6集成Astra安全技术改进,强化针对网络、生物与暴力领域滥用的防护。GPT-6在面对越狱攻击时表现出更强的抵御能力,在规避安全护栏方面的行为有所减少。
3、Anthropic发布最新AI模型Claude Haiku 5.5,用于执行那些对成本敏感的任务,新模型定价较Haiku 4.5大幅降低。
4、中国台湾存储厂商南亚科近期陆续通知客户,将再度上调DRAM合约价格,最高涨幅可达20%。针对再度涨价的市场传闻,南亚科方面表示,针对客户报价相关事宜,不予置评。受益于存储行业高景气,南亚科今年业绩持续走高。
5、三星电子下一代高带宽内存“12层 HBM4E”产品已通过英伟达及主要超大规模数据中心运营商的质量验证。该测试是按照客户要求的标准对产品进行验证的流程。不过,目前确认的仅是产品通过质量验证,尚无法确认各客户的供应数量、合同规模以及开始量产供应的时间。
6、三星电机计划到2028年在韩国和越南投资近50亿美元,用于半导体基板生产,进一步提升越南在人工智能服务器和高性能计算关键零部件生产中的地位。
7、特斯拉和SpaceX首席执行官马斯克表示,旗下公司将负责建设并运营Terafab人工智能芯片综合体,台积电最多只会转租其中的一部分。针对有关“台积电最可能拥有并运营该工厂”的说法,马斯克回应称,公司将建造并运营该工厂,对此绝无任何疑问。
8、知情人士称,汇丰计划在英国财富管理业务裁员,预计该业务约半数管理岗与专业岗位将被裁撤,金融顾问岗位的裁员比例接近70%。银行正就上述改革方案进入员工协商阶段。受影响员工预计将于10月底离职。
9、太空探索技术公司6月完成创纪录的860亿美元IPO,上市不到四个月,公司正计划再次融资400亿美元,其中约100亿美元为银行贷款,300亿美元为投资级债务,这笔由阿波罗全球管理牵头的交易以芯片为抵押,资金将用于支付其大额英伟达芯片订单。
10、安踏集团宣布已完成以15.055亿欧元现金对价收购彪马(PUMA)29.06%股权的交易,安踏正式成为彪马第一大股东。
11、CoreWeave继续在亚洲扩张,将在印度建立其首批数据中心,这是与综合企业阿达尼集团(Adani Group)合作项目的一部分。CoreWeave将使用AdaniConneX Pvt.位于新孟买Taloja园区的240兆瓦容量,并有权将该容量翻倍。该项目的生命周期内投资总额预计将达到数十亿美元,首批数据中心计划于2028年中期上线。
海外宏观
1、伊朗称将很快封锁霍尔木兹海峡的“非法”通道,武器射程可根据战场需要而扩大。伊朗重申,在要求得到满足之前,霍尔木兹海峡将继续关闭。
2、美国总统特朗普将于周四出席白宫峰会,峰会聚焦利用先进人工智能加速科研突破、巩固美国领先地位。美国政府将宣布,OpenAI、Anthropic、AMD等企业为“创世纪计划”作出超10亿美元行业承诺。联邦机构还将投入逾1亿美元开发人工智能科研工具,并新建一个覆盖美国东南部10个州、由14家机构组成的算力中心。
3、多位美联储官员发声。其中,堪萨斯城联邦储备银行行长杰弗里·施密德表示,鉴于通胀已重拾升势,美联储可用的政策工具就是上调政策利率,也就是短期利率。如果不继续采取行动,把通胀降至2%,美联储信誉就岌岌可危。旧金山联邦储备银行行长玛丽·戴利重申,支持美联储三周前的加息,而是否需要进一步加息,则取决于关税、与中东冲突相关的油价以及人工智能影响的演变。
4、欧盟正考虑通过对大型企业征收广泛税的方式,来向美国科技巨头征税,此举旨在为欧盟增加收入,同时避免引发特朗普政府的强烈反弹。参与相关讨论的六名官员称,欧盟委员会正在研究新方案,从苹果、Meta、谷歌等科技集团获取更多税收,且不会单独点名针对这类企业。
5、国际货币基金组织(IMF)总裁格奥尔基耶娃表示,各国政府必须紧急采取行动,应对人工智能(AI)发展失衡、长期能源冲击以及创纪录债务堆积所带来的挑战。格奥尔基耶娃呼吁各国央行采取“审慎的鹰派立场”。
6、知情人士表示,德国总理默茨和法国总统马克龙就汽车产业达成协议:法国在燃油车淘汰问题上向德国做出让步,作为交换,德国则在“购买欧洲产品”的要求上做出妥协。默茨和马克龙的计划将进一步超越欧盟委员会的提案。欧盟外交官表示,双方已经就大致框架达成一致,但具体细节仍在谈判中。
7、德国8月工业产出环比增长2%,远超经济学家普遍预期的0.5%,为去年3月以来最大单月增幅。
8、印度央行将基准回购利率上调25个基点至5.5%,在通胀压力日益加剧且经济增长强劲的背景下,这是该行近四年来首次加息。印度央行行长桑杰·马尔霍特拉表示,通胀前景已不再乐观。汇丰银行和高盛预计印度央行将在12月再次提高利率。
9、韩国国际金融中心报告显示,9月主要外资机构对韩国2026年经济增长预期中位数从8月的3.3%上调至3.5%,自今年4月起该机构已持续上调预期。其中摩根大通将韩国今年增长预期上调0.2个百分点至4%,花旗上调至3.8%,瑞银上调至3.5%。
10、日本8月实际工资连续第八个月上涨,创近十年最长连涨纪录。日本8月实际现金收入同比增长1.5%,名义工资增长3.8%、连续第七个月保持在3%以上。劳动力短缺导致的破产在2026财年上半年达240件、创历史新高;市场定价日本央行年底前再加息的概率为76%。
海外股市
1、美国三大股指全线收跌,道指跌0.66%报51179.87点,标普500指数跌0.22%报7801.77点,纳指跌0.22%报27538.69点。贵金属、美国基建股跌幅居前,卡特彼勒跌超5%,美国黄金跌近4%。万得美国科技七巨头指数涨0.08%,亚马逊涨超1%,苹果涨近1%,脸书跌超2%。纳斯达克中国金龙指数涨0.12%,麦思智能引擎涨超3%,京东集团涨2%。
2、欧洲三大股指收盘全线下跌,德国DAX指数跌1.35%报25104.36点,法国CAC40指数跌1.22%报7769.21点,英国富时100指数跌0.79%报10458.5点。中东局势推升油价、美国和欧洲长端国债收益率飙升、法国财政危机及政治风险加剧,避险情绪升温压制股市估值。
3、亚太主要股指收盘多数下跌。日经225指数跌0.92%报70035.71点;铠侠下跌4.46%。韩国综合指数跌1.98%报6803.81点,现代电气下跌8.05%,SK海力士跌2.82%。印度SENSEX30指数跌0.59%报72638.70点。澳洲标普200指数跌0.09%报8727.7点。新西兰标普50指数涨0.01%报13700.12点。
4、日本交易所集团(JPX)宣布,将于10月末调整东证股价指数(TOPIX),成分股数量将从当前的1636家减少四成至986家。本次调整是东证改革的一部分,也是TOPIX自1969年推出以来首次大规模调整。本次将新增35只成分股,包括日本麦当劳控股、百元店Seria、打车应用GO。
5、韩国交易所决定推迟未达市值门槛企业的退市程序,此前法院裁定暂停退市流程效力。此次变动源于相关企业提交临时禁令后,法院作出的裁决。
6、美国AI基础设施瓶颈正从“缺芯片”转向“缺电”,而电力不足首先威胁的可能不是英伟达,而是ASIC、存储、光模块和电源管理等供应链尾部。摩根士丹利发布报告称,美国数据中心2026年至2028年预计面临约34%的净电力缺口,相当于32GW。
债券
1、美债收益率多数下跌,2年期美债收益率跌3.14个基点报4.764%,3年期美债收益率跌1.07个基点报4.909%,5年期美债收益率跌1.08个基点报5.023%,10年期美债收益率跌0.19个基点报5.277%,30年期美债收益率涨0.81个基点报5.668%。
2、法国政府与勒庞领导的国民联盟分别提出削减赤字方案,前者计划将明年赤字率控制在GDP的5%以内,后者拟削减逾1400亿欧元支出,并在2032年前将赤字率降至2.2%。受此影响,法国10年期国债收益率下行约12个基点至4.75%附近。法国央行行长埃马纽埃尔・穆兰表示,法国债券市场形势复杂严峻,但尚不需要欧洲央行方面实施干预。
3、IMF总裁格奥尔基耶娃就法国债券收益率飙升向法国发出严厉警告,要求法国“整顿好自身事务”。格奥尔基耶娃称,当前欧洲抵御风险能力已更强,法国经济仍在增长,但债券市场会对基本面做出反应,当前通胀、利率上升,政府债务高企,债券市场寻求政府控制借贷的信号。
商品
1、国际贵金属期货普遍收跌,COMEX黄金期货跌1.20%报4136.70美元/盎司,COMEX白银期货跌2.50%报60.05美元/盎司。美联储释放年底再加息一次的鹰派信号,长期压制贵金属走势,叠加市场提前计价鹰派政策后空头力量释放,推动价格下行。
2、美油主力合约收跌0.56%,报88.94美元/桶;布油主力合约涨0.62%,报101.20美元/桶。EIA上调布伦特原油价格预期,主要因为全球库存加速下滑、柴油市场持续偏紧、霍尔木兹海峡油流受阻;美国EIA原油库存意外大幅下降,市场库存整体处于低位,地缘供应风险仍然存在,共同支撑油价上涨。
3、伦敦基本金属多数上涨,LME期铅涨0.99%报1891.5美元/吨,LME期镍涨0.31%报15730.0美元/吨,LME期铜涨0.25%报14451.5美元/吨,LME期锡涨0.16%报54270.0美元/吨,LME期锌持平报3766.0美元/吨,LME期铝跌0.27%报3125.0美元/吨。
4、国际能源署发表声明称,其成员国政府同意加快落实今年3月宣布的石油储备释放计划。若此前承诺但尚未释放的储备全部投放市场,预计还可释放约1亿桶石油。
5、世界黄金协会发布报告称,9月份全球黄金ETF吸引100亿美元资金流入,推动第三季度资金流入量达到创纪录的310亿美元,其中以欧洲和北美上市的基金为主导。尽管金价下跌,但全球黄金ETF持有量仍增加67吨,达到创纪录的4256吨,总资产管理规模环比下降7%至5740亿美元。
6、由我国多个科研机构分工协作完成的最新水稻研究成果,在国际学术期刊《细胞》(Cell)在线发表。内容为我国研究团队在全球范围内首次构建覆盖水稻从种子萌发到开花结实全过程的三维时空细胞图谱,整合基因组测序、单细胞测序与空间转录组测序,为理解水稻生长发育、探索籽粒品质改良提供了新的研究资源。
7、美国农业部海外农业局(FAS)发布报告中称,10月开启的2026-27榨季,印度食糖产量预计为2950万吨。该数值低于美国农业部此前3360万吨的官方预估。主产邦马哈拉施特拉邦降雨失序,部分农田出现积水,进一步拖累产量。
外汇
1、纽约尾盘,美元指数涨0.43%报102.28,非美货币多数下跌,欧元兑美元跌0.57%报1.1196,英镑兑美元跌0.47%报1.3213,澳元兑美元跌0.32%报0.6962,美元兑日元跌0.01%报158.0920,美元兑加元涨0.35%报1.4259,美元兑瑞郎涨0.21%报0.8334,离岸人民币对美元跌12个基点报6.7026。
2、日本财务省公布数据显示,截至今年9月末,日本外汇储备约为1.18万亿美元,较8月末减少291.28亿美元,连续第五个月下降。
全球市场行情一览
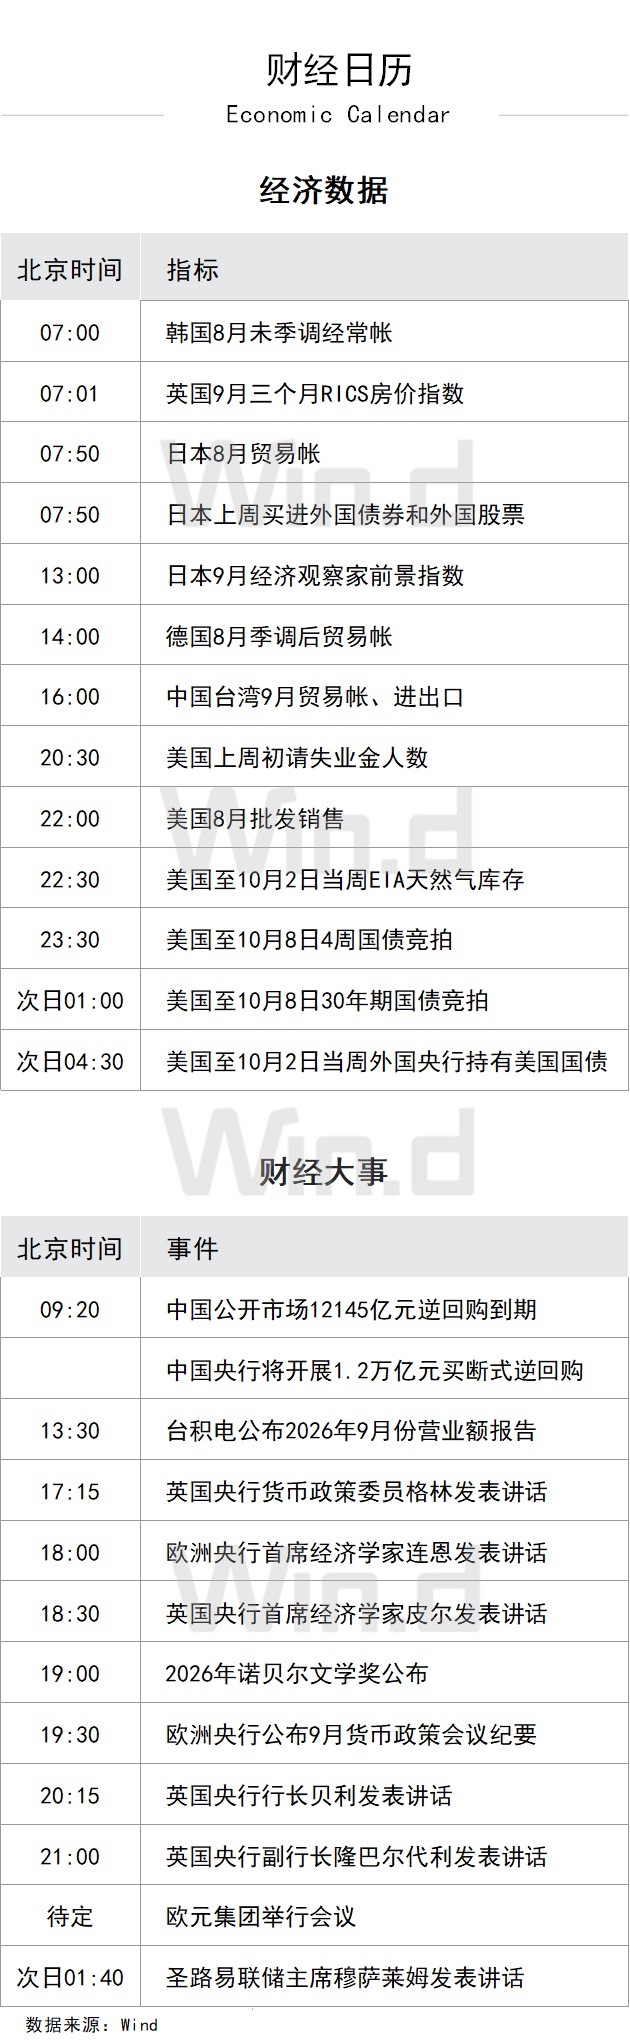
重要经济日程
信息来源:Wind
免责声明:本文内容均来源于公开资料,我公司对这些信息的准确性和完整性不做任何保证。本文内容仅供参考,投资者据此作出的任何投资决策及交易行为与本公司无关。
上一页
上一页
中天期货有限责任公司